Domain klein-kläranlagen.de kaufen?
Wir ziehen mit dem Projekt
klein-kläranlagen.de um.
Sind Sie am Kauf der Domain
klein-kläranlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klein-kläranlagen.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Abwassertechnik und KläranlagenAbwassertechnik und Kläranlagen , Ausgabe 2023 , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230530, Produktform: Kartoniert, Titel der Reihe: gwf-Reihe Praxiswissen##, Redaktion: Lyko, Hildegard, Seitenzahl/Blattzahl: 96, Keyword: Kläranlagentechnik; Energiemanagement; Digitalisierung; Mikroplastik; Spurenstoffe; Keime; Klärschlammbehandlung; Phosphorrückgewinnung, Fachschema: Wasserversorgung, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Wasserversorgung und -aufbereitung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 293, Breite: 206, Höhe: 8, Gewicht: 384, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783835674721, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ambros, Reinhold: Pflanzenkläranlagen selbst gebautPflanzenkläranlagen selbst gebaut , Nicht nur für abseits stehende Gebäude, auch in Streulagen ist der Bau von Pflanzenkläranlagen für die Abwässer eines oder mehrerer Häuser eine finanziell sehr interessante Alternative zum teuren Anschluss an ein Kanalnetz. Die Verrichtung bestimmter Arbeiten kann dabei immer nur von Professionisten vorgenommen werden, doch hilft Eigenleistung erheblich, Kosten zu sparen. Auch immer mehr Gemeinden errichten solche Anlagen für zehn oder mehr Häuser anstelle eines viel aufwändigeren Kanals. Darüber hinaus ist der ökologische Wert nicht zu verachten. Eine Pflanzenkläranlage stellt ein interessantes Feuchtbiotop dar, und da sie im fertigen Zustand fast völlig zugewachsen ist und die Hauptumsetzung der Abwässer im Wurzelbereich über Bakterien stattfindet, kommt es weder zu einer geruchlichen Belästigung noch zu einer gesundheitlichen Gefährdung, etwa für spielende Kinder. , Zünd- & Glühanlagen > Gokart Teile , Erscheinungsjahr: 199809, Produktform: Kartoniert, Titel der Reihe: Stocker Praxisbuch##, Autoren: Ambros, Reinhold~Erhardt, Martin~Kerschbaumer, Johannes, Seitenzahl/Blattzahl: 148, Abbildungen: Mit teils farb. Abb., Tab., Keyword: Abwasser; Biotop; Pflanzen; Pflanzenkläranlage, Fachschema: Kläranlage - Klärwerk - Klärtechnik~Pflanze / Ökologie, Soziologie~Bau / Umwelt~Umwelt / Bauen, Wohnen, Energietechnik, Fachkategorie: Landwirtschaft~Umweltwissenschaften, Warengruppe: HC/Umwelt, Fachkategorie: Bauphysik und Energieeffizientes Bauen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 223, Breite: 169, Höhe: 10, Gewicht: 278, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **


Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
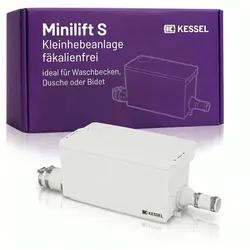
KESSEL Minilift S Kleinhebeanlage 28564 für fäkalienfreies Abwasser, kompakt, anschlussfertigKESSEL Minilift S Kleinhebeanlage für Waschbecken, Dusche & BidetKompakte Kleinhebeanlage zur Entsorgung von fäkalienfreiem Abwasser aus Dusche, Waschbecken oder Waschküche – ideal für den nachträglichen Einbau unter beengten Platzverhältnissen. Technische Daten Abwasserart: fäkalienfrei Einsatzbereich: unterhalb der Rückstauebene Fördermedium: Grauwasser (z.?B. Dusche, Waschbecken) Betrieb: automatisch Bauform: kompakte Kleinhebeanlage Montage: bodenstehend / frei aufstellbar Zuläufe: mehrere Anschlussmöglichkeiten vorhanden Material: robuster Kunststoffbehälter Zustand: anschlussfertig vormontiertProduktinformation Für fäkalienfreies Abwasser (z.?B. Dusche, Waschbecken, Waschmaschine) Besonders kompakte Bauweise für einfache Nachrüstung Anschlussfertiges Komplettsystem Automatischer Pumpbetrieb mit zuverlässiger Förderleistung Flexibel installierbar durch mehrere Zulaufmöglichkeiten Wartungsfreundlich durch leicht zugängliche Komponenten Ideal für Keller, Hobbyräume oder unterhalb der RückstauebeneDie KESSEL Minilift S (Art.-Nr. 28564) ist eine kompakte Kleinhebeanlage zur sicheren Entsorgung von fäkalienfreiem Abwasser. Sie wird überall dort eingesetzt, wo Abwasser nicht über natürliches Gefälle abgeleitet werden kann – insbesondere unterhalb der Rückstauebene. Durch ihre platzsparende Bauweise eignet sich die Minilift S ideal für die Installation in beengten Einbausituationen, wie etwa in Kellern oder bei nachträglichen Sanierungen. Die Anlage ist anschlussfertig vormontiert und ermöglicht eine schnelle, einfache Installation. Die integrierte Pumpe sorgt für einen automatischen und zuverlässigen Betrieb, während verschiedene Anschlussmöglichkeiten maximale Flexibilität bei der Planung bieten. Wartungsarbeiten können dank des durchdachten Designs schnell und unkompliziert durchgeführt werden.461,57 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Abwassertechnik und KläranlagenAbwassertechnik und Kläranlagen , Ausgabe 2023 , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230530, Produktform: Kartoniert, Titel der Reihe: gwf-Reihe Praxiswissen##, Redaktion: Lyko, Hildegard, Seitenzahl/Blattzahl: 96, Keyword: Kläranlagentechnik; Energiemanagement; Digitalisierung; Mikroplastik; Spurenstoffe; Keime; Klärschlammbehandlung; Phosphorrückgewinnung, Fachschema: Wasserversorgung, Warengruppe: TB/Bau- und Umwelttechnik, Fachkategorie: Wasserversorgung und -aufbereitung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 293, Breite: 206, Höhe: 8, Gewicht: 384, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783835674721, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ambros, Reinhold: Pflanzenkläranlagen selbst gebautPflanzenkläranlagen selbst gebaut , Nicht nur für abseits stehende Gebäude, auch in Streulagen ist der Bau von Pflanzenkläranlagen für die Abwässer eines oder mehrerer Häuser eine finanziell sehr interessante Alternative zum teuren Anschluss an ein Kanalnetz. Die Verrichtung bestimmter Arbeiten kann dabei immer nur von Professionisten vorgenommen werden, doch hilft Eigenleistung erheblich, Kosten zu sparen. Auch immer mehr Gemeinden errichten solche Anlagen für zehn oder mehr Häuser anstelle eines viel aufwändigeren Kanals. Darüber hinaus ist der ökologische Wert nicht zu verachten. Eine Pflanzenkläranlage stellt ein interessantes Feuchtbiotop dar, und da sie im fertigen Zustand fast völlig zugewachsen ist und die Hauptumsetzung der Abwässer im Wurzelbereich über Bakterien stattfindet, kommt es weder zu einer geruchlichen Belästigung noch zu einer gesundheitlichen Gefährdung, etwa für spielende Kinder. , Zünd- & Glühanlagen > Gokart Teile , Erscheinungsjahr: 199809, Produktform: Kartoniert, Titel der Reihe: Stocker Praxisbuch##, Autoren: Ambros, Reinhold~Erhardt, Martin~Kerschbaumer, Johannes, Seitenzahl/Blattzahl: 148, Abbildungen: Mit teils farb. Abb., Tab., Keyword: Abwasser; Biotop; Pflanzen; Pflanzenkläranlage, Fachschema: Kläranlage - Klärwerk - Klärtechnik~Pflanze / Ökologie, Soziologie~Bau / Umwelt~Umwelt / Bauen, Wohnen, Energietechnik, Fachkategorie: Landwirtschaft~Umweltwissenschaften, Warengruppe: HC/Umwelt, Fachkategorie: Bauphysik und Energieeffizientes Bauen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 223, Breite: 169, Höhe: 10, Gewicht: 278, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSEL Minilift S Kleinhebeanlage 28564 für fäkalienfreies Abwasser, kompakt, anschlussfertigKESSEL Minilift S Kleinhebeanlage für Waschbecken, Dusche & BidetKompakte Kleinhebeanlage zur Entsorgung von fäkalienfreiem Abwasser aus Dusche, Waschbecken oder Waschküche – ideal für den nachträglichen Einbau unter beengten Platzverhältnissen. Technische Daten Abwasserart: fäkalienfrei Einsatzbereich: unterhalb der Rückstauebene Fördermedium: Grauwasser (z.?B. Dusche, Waschbecken) Betrieb: automatisch Bauform: kompakte Kleinhebeanlage Montage: bodenstehend / frei aufstellbar Zuläufe: mehrere Anschlussmöglichkeiten vorhanden Material: robuster Kunststoffbehälter Zustand: anschlussfertig vormontiertProduktinformation Für fäkalienfreies Abwasser (z.?B. Dusche, Waschbecken, Waschmaschine) Besonders kompakte Bauweise für einfache Nachrüstung Anschlussfertiges Komplettsystem Automatischer Pumpbetrieb mit zuverlässiger Förderleistung Flexibel installierbar durch mehrere Zulaufmöglichkeiten Wartungsfreundlich durch leicht zugängliche Komponenten Ideal für Keller, Hobbyräume oder unterhalb der RückstauebeneDie KESSEL Minilift S (Art.-Nr. 28564) ist eine kompakte Kleinhebeanlage zur sicheren Entsorgung von fäkalienfreiem Abwasser. Sie wird überall dort eingesetzt, wo Abwasser nicht über natürliches Gefälle abgeleitet werden kann – insbesondere unterhalb der Rückstauebene. Durch ihre platzsparende Bauweise eignet sich die Minilift S ideal für die Installation in beengten Einbausituationen, wie etwa in Kellern oder bei nachträglichen Sanierungen. Die Anlage ist anschlussfertig vormontiert und ermöglicht eine schnelle, einfache Installation. Die integrierte Pumpe sorgt für einen automatischen und zuverlässigen Betrieb, während verschiedene Anschlussmöglichkeiten maximale Flexibilität bei der Planung bieten. Wartungsarbeiten können dank des durchdachten Designs schnell und unkompliziert durchgeführt werden.461,57 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.